Anúncios
Encontrar imóveis da Caixa com desconto é fácil; descobrir se o que você escolher realmente cabe no orçamento exige mais atenção. Além do preço, é preciso avaliar ocupação, despesas, documentação e possíveis reformas antes de tratar uma oferta como oportunidade.
Onde encontrar a lista oficial de imóveis da Caixa?
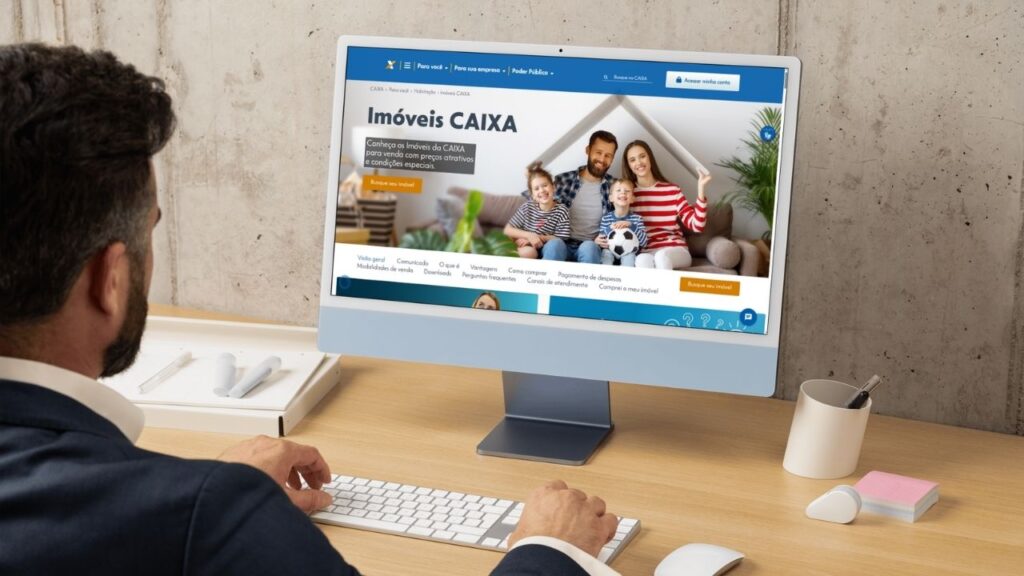
O ponto de partida mais seguro é o Portal Imóveis Caixa. É nele que a Caixa reúne a busca de imóveis e o acesso aos editais de Leilão e Licitação Aberta.
➡️ Acesse o Portal Imóveis Caixa
Para pesquisar individualmente, também é possível acessar diretamente a Busca de Imóveis da Caixa.
Quem prefere consultar uma relação mais ampla pode usar a lista completa de imóveis da Caixa para download. Basta selecionar o estado para baixar o arquivo disponível.
🔎 Começar pelos endereços oficiais é também uma medida de segurança. A Caixa alerta para sites falsos, boletos fraudulentos e intermediários não autorizados.
Em imóveis de Leilão e Licitação Aberta, a disputa pode acontecer fora do domínio da Caixa.
Nesse caso, não procure o leiloeiro por conta própria em mecanismos de busca: confira no edital o profissional responsável e os dados oficiais indicados pela Caixa.
Como pesquisar imóveis de forma eficiente?
A ferramenta oficial permite reduzir uma lista extensa a imóveis mais próximos do que você realmente procura.
➡️ Acesse a Página de Busca de Imóveis da Caixa
Na busca, é possível utilizar filtros como:
- estado e cidade;
- modalidade de venda;
- possibilidade de financiamento;
- tipo de imóvel;
- quantidade de quartos;
- vagas de garagem;
- área útil;
- faixa de valor.
Depois da seleção, o sistema apresenta os imóveis compatíveis com os critérios informados. A Caixa também permite buscar por localização e características do imóvel.
💡 Comece pelos critérios que você não pretende negociar. Se precisa financiar, por exemplo, faz pouco sentido gastar tempo analisando imóveis que não aceitam financiamento.
O mesmo raciocínio vale para localização, orçamento e tipo de imóvel. Depois, amplie ou restrinja os filtros conforme a quantidade de resultados.
O objetivo da busca não deve ser encontrar o maior desconto, mas criar uma lista de imóveis da Caixa que realmente possam atender ao que você procura.
O que observar no anúncio antes de se interessar pelo desconto?
Um desconto elevado chama atenção, mas não deveria ser a primeira informação analisada.
Ao abrir o anúncio, procure responder:
- Qual é o valor de avaliação e qual é o valor mínimo de venda?
- Qual é a modalidade?
- O imóvel está ocupado?
- Onde exatamente está localizado?
- Quais características e informações constam na descrição?
- Há acesso à matrícula ou indicação sobre a documentação?
- É possível pagar à vista, financiar ou utilizar FGTS?
- Existem informações sobre IPTU e condomínio?
- Quem será responsável pelos débitos?
- Há alguma pendência ou condição específica da oferta?
O valor mínimo de venda representa o menor preço pelo qual o imóvel pode ser vendido nas condições previstas para aquela modalidade — e não deve ser confundido automaticamente com o custo final da aquisição.
As formas de pagamento também variam conforme o imóvel. A Caixa orienta o interessado a conferir essa informação no próprio anúncio.
⚠️ Leia também as observações sobre despesas. As regras sobre IPTU e condomínio podem variar de uma oferta para outra, inclusive quanto à parcela eventualmente assumida pela Caixa.
Como saber se o desconto realmente vale a pena?
Um desconto de 30%, 40% ou 50% não significa necessariamente economia equivalente.
Primeiro, faça uma estimativa mais próxima do custo efetivo:
valor de aquisição + impostos e cartório + comissão do leiloeiro, quando houver + débitos assumidos + reforma + regularização + eventual desocupação + custos financeiros.
Depois, compare esse resultado com imóveis semelhantes na mesma região.
🏠 Não use apenas o valor de avaliação informado pela Caixa como sinônimo de preço atual de mercado. O imóveis são anunciados com base na matrícula e em laudo de avaliação.
Quando não é possível vistoria interna, porém, a avaliação pode considerar vistoria externa e informações documentais ou imóveis semelhantes.
Para ter uma referência mais prática, compare anúncios de imóveis semelhantes considerando, por exemplo:
- localização e padrão do condomínio;
- área privativa;
- quantidade de quartos e vagas;
- idade e conservação aparente;
- andar e características relevantes, no caso de apartamentos;
- necessidade de reforma.
E faça a comparação com cautela: preço anunciado também não é necessariamente preço pelo qual outro imóvel será efetivamente vendido.
📌 O desconto mais útil é aquele que continua existindo depois que todos os custos e riscos previsíveis entram na conta.
Imóvel ocupado ou desocupado: qual é a diferença na prática?
Essa informação pode mudar completamente a atratividade da oferta.
Um imóvel desocupado elimina, em princípio, a necessidade de retirar um ocupante antes de utilizá-lo. Ainda assim, permanecem outras questões, como conservação, documentação, registro e eventuais reformas.
No imóvel ocupado, há uma etapa adicional: obter a posse efetiva do bem.
Isso pode afetar:
- o prazo até conseguir utilizar o imóvel;
- gastos jurídicos ou administrativos;
- planejamento da mudança;
- início de uma reforma;
- possibilidade de gerar renda com aluguel;
- reserva financeira necessária para a compra.
As regras da Caixa estabelecem que os imóveis podem ser vendidos no estado de ocupação e conservação em que se encontram, ficando a desocupação a cargo e ônus do comprador.
🚨 Para quem precisa sair do aluguel e entrar rapidamente no imóvel, a ocupação merece peso ainda maior na decisão.
Quem é responsável por desocupar um imóvel comprado da Caixa?
A desocupação é responsabilidade do comprador.
A cartilha de Leilão e Licitação Aberta atribui expressamente ao arrematante a desocupação judicial ou extrajudicial do imóvel. As regras de Venda Online e Compra Direta também colocam esse ônus sobre o adquirente.
Isso não significa que todo imóvel ocupado terminará em processo judicial. Pode haver uma saída negociada com o ocupante.
Quando uma solução amigável não for possível, porém, pode ser necessário recorrer à Justiça. Nesse cenário, entram no planejamento eventuais despesas com orientação e representação jurídica, além do tempo necessário para o procedimento.
A Caixa oferece ao comprador o apoio de corretor ou imobiliária credenciada, pago pela instituição. Entre os serviços previstos está justamente a orientação sobre procedimentos para desocupação e medidas administrativas.
⏳ Não existe um prazo único que possa ser prometido para a desocupação. As circunstâncias de cada imóvel e uma eventual disputa judicial podem afetar o tempo necessário.
Por isso, quem depende de uso imediato deve tratar a ocupação como um fator relevante antes de decidir quanto está disposto a pagar.
É possível visitar o imóvel antes de comprar?
Não conte com isso como regra.
⚠️ Atenção! Segundo as informações da Caixa, não há previsão de disponibilização das chaves para visitação dos imóveis. Eles são vendidos nas condições em que se encontram.
Isso é particularmente importante nos imóveis ocupados, nos quais o acesso ao interior pode ser inviável.
A própria Caixa exige que o interessado procure averiguar o estado de ocupação e conservação antes da proposta, mas suas regras também reconhecem situações em que a avaliação do imóvel é realizada apenas externamente.
O corretor credenciado pode ajudar a buscar informações com síndicos, administradores, porteiros e vizinhos.
🔎 Sem vistoria interna, trabalhe com uma margem maior para imprevistos. Fotografias, descrição e aparência externa não permitem saber com precisão quanto uma reforma poderá custar.
Como comparar dois ou mais imóveis da Caixa?
Evite decidir apenas pelo percentual de desconto. Uma comparação simples ajuda a colocar ofertas muito diferentes na mesma perspectiva.
Para cada imóvel, anote:
- custo total estimado, e não apenas o valor mínimo;
- diferença entre esse custo e o preço de imóveis comparáveis;
- localização;
- situação de ocupação;
- estado de conservação que foi possível apurar;
- forma de pagamento disponível;
- possíveis débitos;
- riscos e pendências documentais;
- necessidade provável de reforma;
- facilidade de uso ou revenda para o seu objetivo.
Também considere a finalidade da compra.
🏡 Para moradia, localização, prazo para ocupação e custo da reforma podem pesar bastante.
📈 Para investimento, entram ainda fatores como demanda local, possibilidade de aluguel ou revenda e tempo durante o qual o capital poderá ficar imobilizado.
Dois imóveis com o mesmo desconto podem representar negócios muito diferentes.
Um apartamento desocupado que exige poucos reparos pode acabar tendo custo e risco menores que outro aparentemente mais barato, mas ocupado e com grande necessidade de reforma.
Checklist antes de escolher o imóvel
Antes de transformar um imóvel encontrado na busca em uma opção real de compra, confirme:
- ✅ Consultei o edital e as regras aplicáveis à modalidade?
- ✅ Consultei a matrícula e verifiquei possíveis ônus ou restrições?
- ✅ Sei se o imóvel está ocupado?
- ✅ Sei quem responde pelos débitos de IPTU e condomínio?
- ✅ Somei aquisição, impostos, cartório, comissão e demais custos?
- ✅ Reservei margem para reforma e imprevistos?
- ✅ Confirmei se a forma de pagamento que pretendo usar é aceita?
- ✅ Se vou financiar, verifiquei previamente minha condição de crédito?
- ✅ Comparei o custo total com imóveis semelhantes na região?
- ✅ Entendi os riscos que assumirei depois da compra?
A Caixa atribui ao interessado a responsabilidade de conferir a descrição do imóvel, analisar sua ocupação e conservação, obter matrícula atualizada e certidão de ônus e avaliar eventuais restrições antes da proposta.
Depois dessa triagem, a lista deixa de ser apenas um catálogo de descontos e passa a mostrar quais imóveis realmente fazem sentido para seu orçamento e seu nível de risco.
O próximo passo é entender como participar da compra corretamente — do cadastro e da proposta até os cuidados com prazos e pagamento.